
În perioada interbelică, impozitul pe locuință a fost un instrument ideal prin care statul a încercat să regleze veniturile publice, să controleze și să încurajeze dezvoltarea urbană și să introducă norme stricte pentru proprietatea privată. De la logica „venitului locativ” din anii ‘20 – ‘30 până la taxe suplimentare pentru „subutilizarea spațiului” în perioada comunistă, istoria impozitării locuințelor urbane reflectă fidel transformările profunde prin care a trecut societatea românească.
După Unirea din 1918, România Mare a moștenit sisteme fiscale diferite, iar armonizarea lor a fost una dintre prioritățile statului. Legea contribuțiilor directe din 1923 a introdus, pentru mediul urban, impozitul pe veniturile proprietăților clădite aplicat proprietarilor de case individuale, imobile închiriate, prăvălii sau clădiri industriale.
În fapt, nu clădirile în sine erau impozitate, ci veniturile pe care acestea le produceau sau le-ar fi putut produce. Legea asimila aceluiași regim de impozitare terenurile virane din orașe, dar și alte terenuri folosite în scop comercial sau industrial precum depozitele și șantierele.
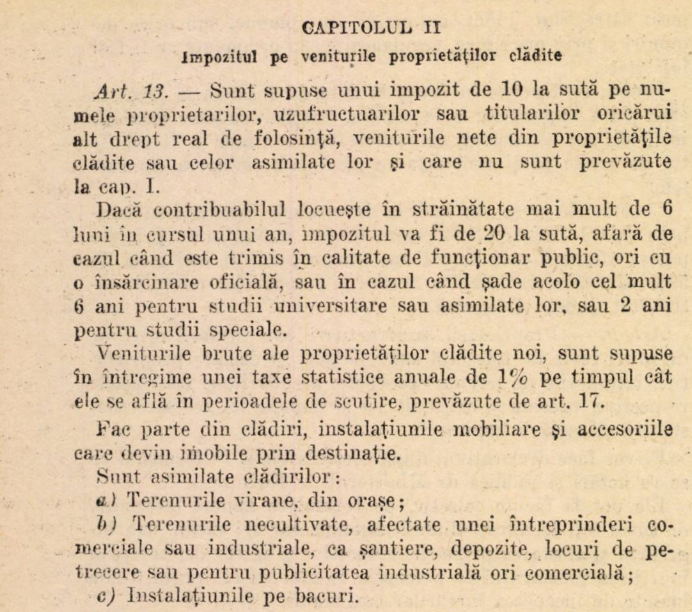
În București, unde închirierea era larg răspândită, baza de calcul era, de regulă, chiria declarată. În lipsa unui contract, administrația fiscală recurgea la evaluări comparative sau la transformarea valorii de piață într-un „venit teoretic”, folosind o rată standard. Cota generală era de 10% din venitul net, dar putea crește în anumite situații, inclusiv pentru proprietarii care locuiau în străinătate mai mult de șase luni pe an.
Presa bucureșteană din anii ’20–’30 a semnalat frecvent existența unor conflicte între proprietari și fisc, acuzații de suprataxare și suspiciuni privind eficiența comisiilor de evaluare a locuințelor, deoarece capitala era în expansiune, prețurile terenurilor și chiriile fluctuau puternic, iar impozitul devenise o sursă constantă de tensiune.
Totuși, pentru a stimula dezvoltarea spațiului locativ, autoritățile au decis acordarea unor facilități foarte serioase.
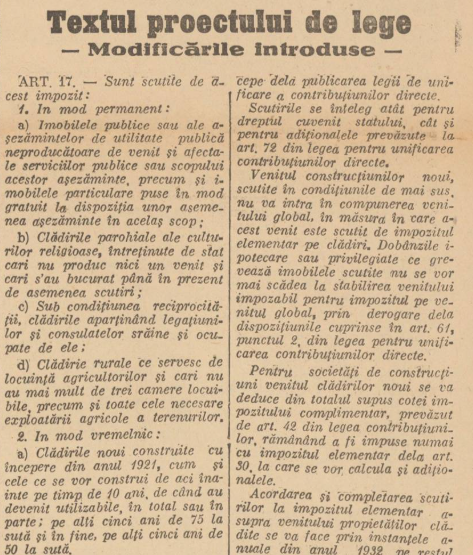
Prin legea din 1921, era prevăzută scutirea de impozite a construcțiilor noi, realizate în perioada 1921 – 1925 și terminate până la 11 ianuarie 1925, pe un termen de 10 ani. Ulterior, prin Legea de unificare a contribuțiilor directe din 1923, s-a stabilit scutirea de impozitul pe venitul din proprietățile clădite a construcțiilor noi numai pentru o perioadă de 5 ani, cu excepția celor construite până la 1 ianuarie 1925, precum și a adaosurilor în înălțime și suprafață realizate după 1921 și terminate până la aceeași dată, pentru care scutirea de 10 ani a fost menținută, sub influența legii din 1921.
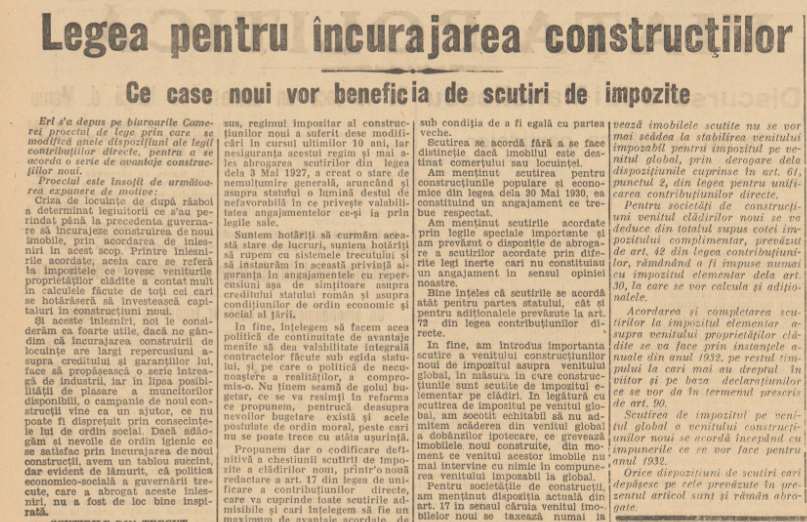
Prin legea din 3 mai 1927 referitoare la încurajarea construirii de locuințe, regimul scutirilor fiscale a fost lărgit semnificativ: s-a acordat o scutire totală pentru primii 10 ani, o scutire de 75% pentru următorii 5 ani și o scutire de 50% pentru alți 5 ani, clădirile devenind integral impozabile doar după 20 de ani.
În plus, începând din 1931, au fost scutite permanent de impozitare imobilele publice sau ale așezămintelor de utilitate publică neproducătoare de venit și imobilele particulare puse în mod gratuit la dispoziția unor asemenea așezăminte în același scop, clădirile parohiale ale cultelor religioase întreținute de stat care nu produceau niciun venit, clădirile aparținând consulatelor străine (sub condiția reciprocității) și clădirie rurale ce serveau ca locuință țăranilor și care nu aveau mai mult de trei camere locuibile, precum și toate cele necesare exploatării agricole a terenurilor.
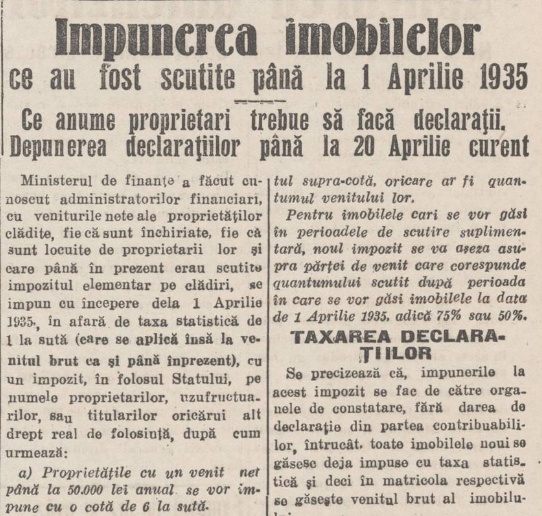
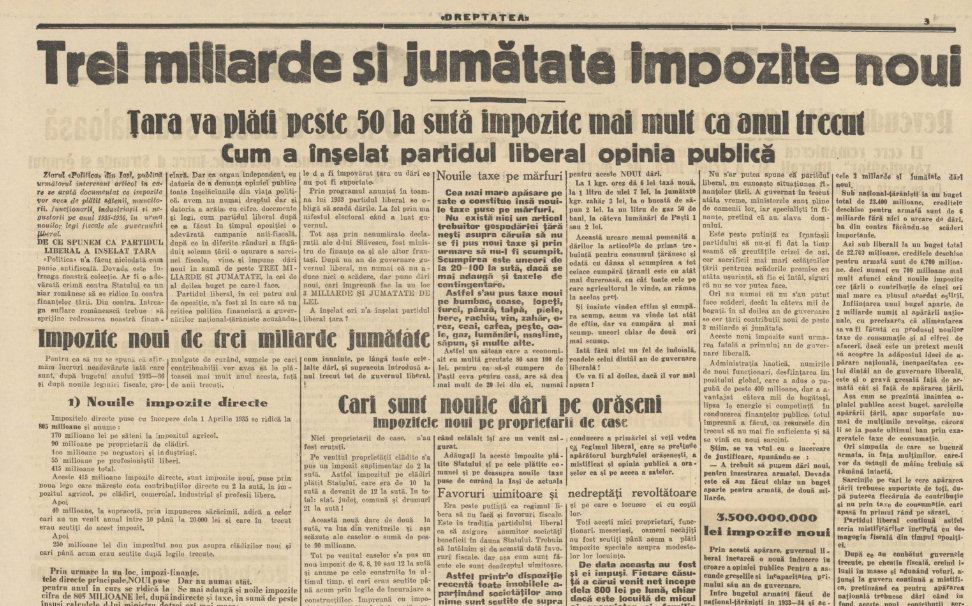
În 1935, regimul impozitării s-a schimbat radical, ajungându-se la o înăsprire severă a fiscalității asupra proprietarilor de locuințe, în special asupra micilor proprietari urbani, pe fondul introducerii unor noi impozite și suprataxe aplicate veniturilor din clădiri.
În primul rând, statul a instituit un impozit suplimentar de 2% pentru veniturile din proprietăți clădite, ceea ce a dus la creșterea impozitului de bază de la 10% la 12%.
În paralel, au fost introduse noi impozite speciale pentru clădirile construite recent, care beneficiaseră anterior de scutiri acordate prin legile de încurajare a construcțiilor. Aceste clădiri au fost supuse unor cote variabile (6%, 8%, 10% sau 12%), la care s-a adăugat impozitul statistic de 1%, rezultând o sarcină fiscală de cel puțin 7% din venit pentru toate casele noi. Impactul estimat al acestor măsuri era de peste 250 de milioane de lei, într-un context în care numeroase locuințe rămăseseră neînchiriate.
Jurnaliștii au criticat dur lipsa oricărei diferențieri între micii proprietari și marii investitori imobiliari. Practic, proprietarul care își construise o locuință modestă din economii personale era impozitat identic cu constructorii care ridicaseră clădiri pentru profit, deși situația economică a celor două categorii era fundamental diferită.
În plus, marile societăți anonime, mai ales cele care dețineau clădiri de închiriat, imobile bancare sau fabrici beneficiau de favoruri fiscale. Printr-o dispoziție a Ministerului de Finanțe, acele imobile erau scutite de suprataxele pe suprafață, în timp ce micii proprietari din orașe și târguri au fost, pentru prima dată, supuși acelor impozite. Pragul de neimpozitare a fost coborât de la 20.000 la 10.000 de lei venit anual, ceea ce a făcut ca peste 400.000 de persoane – funcționari, meseriași, familii modeste – să devină contribuabili pentru o taxă de care fuseseră anterior scutiți.
Naționalizarea din 1948 a schimbat radical structura proprietății urbane, pentru că cei mai mulți români au devenit chiriași la stat, dar nu a eliminat impozitul pe clădiri, ci l-a integrat în noul sistem al impozitelor locale, administrate de sfaturile populare. Decretul din 1952 privind taxele și impozitele includea explicit impozitul pe clădiri, aplicabil atât sectorului socialist, cât și puținilor proprietari ai caselor în care locuiau.
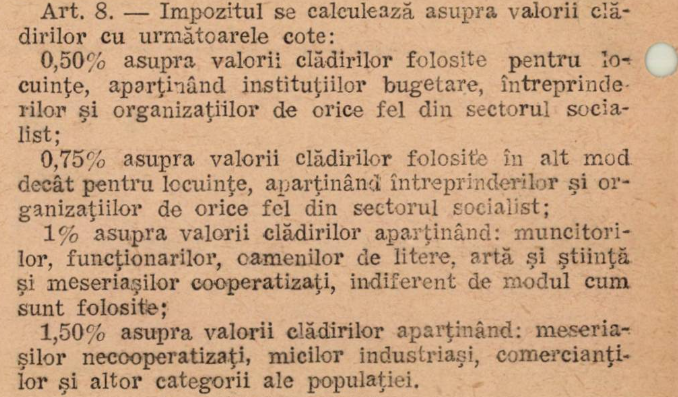
Impozitul se calcula în funcție de valoarea clădirilor și avea următoarele cote:
– 0,50% asupra valorii clădirilor folosite pentru locuințe, aparținând instituțiilor bugetare, întreprinderilor și organizațiilor de orice fel din sectorul socialist;
– 0,75% asupra valorii clădirilor folosite în alt mod decât pentru locuințe, aparținând întreprinderilor și organizațiilor de orice fel din sectorul socialist;
– 1% asupra valorii clădirilor aparținând muncitorilor, funcționarilor, oamenilor de litere, artă și știință și meseriașilor cooperatizați, indiferent de modul cum sunt folosite
– 1,50% asupra valorii clădirilor aparținând meseriașilor necooperatizați, micilor industriași, comercianților și altor categorii ale populației.
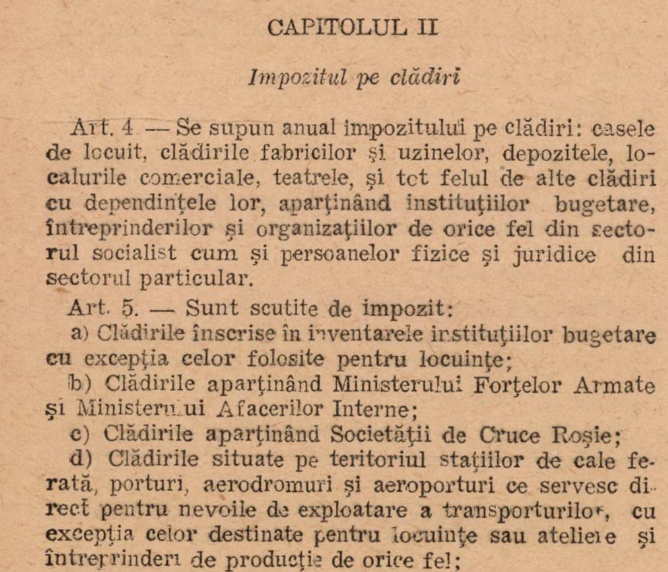
În acest fel, impozitul pe clădiri devenise un instrument dublu: o sursă de venituri locale și un mijloc de presiune asupra românilor care dețineau o proprietate privată.
Un semn al modului în care statul trata neplata impozitelor îl reprezintă reglementările privind executarea silită din 1960, care demonstrează că restanțele erau considerate un fenomen relativ răspândit din moment ce au fost necesare proceduri coercitive clare, inclusiv asupra bunurilor personale.
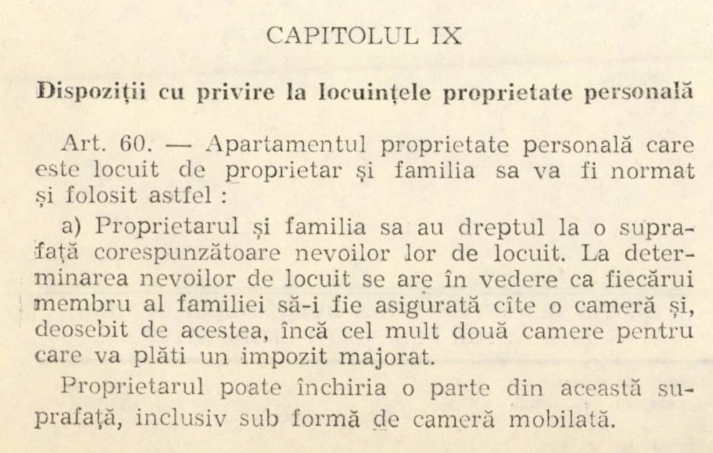
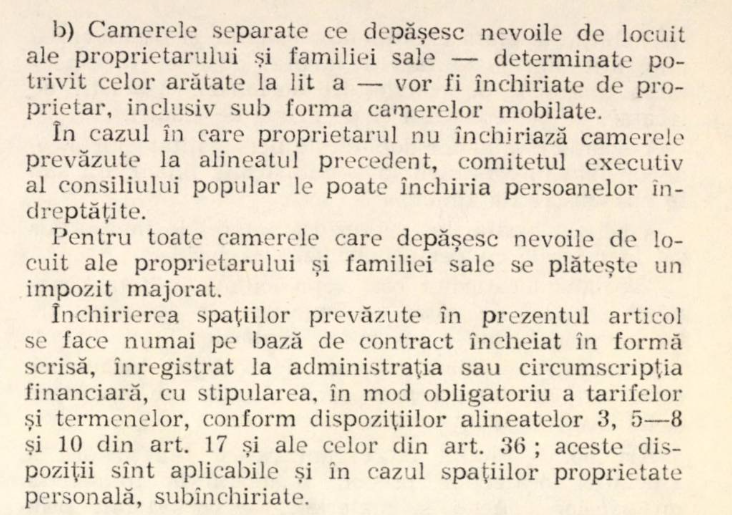
În 1973, Lege privind administrarea fondului locativ și reglementarea raporturilor dintre proprietari și chiriași prevedea:
„Art. 60 Apartamentul proprietate personală care este locuit de proprietar și familia sa va fi normat și folosit astfel:
a) Proprietarul și familia sa au dreptul la o suprafață corespunzătoare nevoilor lor de locuit. La determinarea nevoilor de locuit se are în vedere ca fiecărui membru al familiei să-i fie asigurată câte o cameră și, deosebit de acestea, încă cel mult două camere pentru care va plăti un impozit majorat. Proprietarul poate închiria o parte din această suprafață, inclusiv sub formă de cameră mobilată.
b) Camerele separate ce depășesc nevoile de locuit ale proprietarului și familiei sale vor fi închiriate de proprietar, inclusiv sub forma camerelor mobilate. În cazul în care proprietarul nu închiriază camerele prevăzute la alineatul precedent, comitetul executiv al consiliului popular le poate închiria persoanelor îndreptățite. Pentru toate camerele care depășesc nevoile de locuit ale proprietarului și familiei sale se plătește un impozit majorat”.
Un alt moment-cheie a fost Legea impozitelor și taxelor locale din 1981 și decretul de aplicare din același an. Pentru prima dată, în document a apărut explicit o diferențiere de cote între oraș și sat:
– 1% din valoarea de asigurare pentru clădirile din municipii și orașe
– 0,75% pentru cele din mediul rural
Pentru București, această cotă de 1% se aplica asupra unei valori stabilite de primăriile de sector. În plus, decretul prevedea majorări de impozit pentru camerele care depășeau numărul membrilor familiei, fiind astfel sancționată „subutilizarea fondului locativ”.
Căderea regimului comunist a adus schimbări majore în privința regimului proprietății private. Locuințele care făceau parte din fondul locativ de stat au putut fi cumpărate de persoanele care le ocupau în calitate de titulari ai contractelor de închiriere, în condițiile Decretului- Lege nr. 61/1990, cu achitarea integrală a prețului,sau prin acordarea de către C.E.C. de credite cu termen majorat de rambursare și cu un nivel de dobândă scăzut. Conform legii, acestea au fost scutite de impozitul pe clădiri timp de 10 ani de la data dobândirii lor.
Începând din august 1994, și locuințele construite înainte de 6 martie 1945, ce aparținuseră instituțiilor de stat, regiilor autonome și societăților cu capital de stat care și-au încetat existența după acea dată sau care s-au organizat în unități economice sau bugetare de stat, au putut fi vândute și astfel, în doar patru ani, milioane de oameni au putut deveni, din chiriași la stat, proprietari.
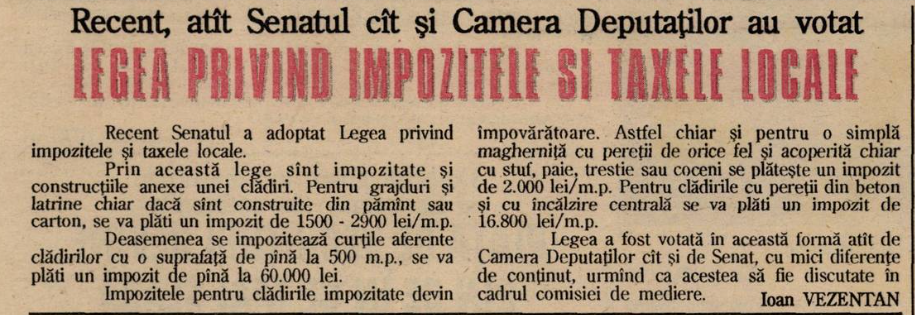
Legea din 1994 privind impozitele și taxele locale a stabilit că plata impozitului este anuală și se calculează prin aplicarea unei cote procentuale (între 1% și 1,5%) asupra valorii impozabile stabilite prin norme.
Pentru orașe precum Bucureștiul, problema nu era procentul, ci valoarea de bază, mai ales pentru că economia se confrunta cu o inflație masivă. Între 1991 și 1997, prețurile au crescut de zeci de ori, iar sumele nominale din deciziile de impunere erau greu de înțeles pentru contribuabili. De exemplu, pentru un apartament evaluat fiscal în 1995 la 5.000.000 lei vechi, la o cotă de 1,5%, impozitul anual era de 75.000 lei vechi, în condițiile în care, în 1995, salariul mediu era de ordinul sutelor de mii de lei vechi, iar inflația anuală depășea 200%.
Începând din anul 2003, valorile impozabile pe metrul pătrat construit au fost diminuate cu peste 40%, cele noi fiind apropiate de valoarea de piață a locuinței, comparativ cu cele din anii precedenți, când erau mult supraevaluate. În plus, au fost diferențiate în funcție de rangul localității și zona în care erau amplasate. De exemplu, impozitul pentru un imobil situat în centrul Capitalei era mai mare cu 15% față de unul de la periferie. Ordonanța 64/2002 stabilea și modul în care se calcula impozitul pe clădiri, fiind stipulați diverși indici de corecție, iar valoarea impozabilă era redusă în raport cu perioada în care au fost realizate clădirile, adică 15% reducere pentru cele construite înainte de 1950 inclusiv și 5% reducere pentru cele construite între anii 1951 și 1977 inclusiv.
Coeficienți de zonă în funcție de rangul localității (2003)
Acest tabel arată cum varia valoarea impozabilă a clădirilor în funcție de zona din localitate și de rangul localității (de la 0 – cel mai important, la V – cel mai mic).
| Zona în cadrul localității | Rang 0 | Rang I | Rang II | Rang III | Rang IV | Rang V |
|---|---|---|---|---|---|---|
| A (centrală) | 1,30 | 1,25 | 1,20 | 1,15 | 1,10 | 1,05 |
| B | 1,25 | 1,20 | 1,15 | 1,10 | 1,05 | 1,00 |
| C | 1,20 | 1,15 | 1,10 | 1,05 | 1,00 | 0,95 |
| D (periferică) | 1,15 | 1,10 | 1,05 | 1,00 | 0,95 | 0,90 |
Cum se citește tabelul:
O clădire situată în zona A a unei localități de rang 0 (de exemplu, București) avea valoarea impozabilă majorată cu 30%, în timp ce o clădire din zona D, într-o localitate de rang V, avea o valoare diminuată cu 10%.
Valoarea impozabilă a clădirilor (lei/mp) în 2003
Acest tabel stabilește valoarea impozabilă pe metru pătrat, în funcție de tipul construcției, materialele folosite, existența sau absența utilităților.
1. Clădiri principale
| Tipul clădirii | Cu instalații de apă, canalizare, electricitate și încălzire | Fără instalații de apă, canalizare și electricitate |
|---|---|---|
| Pereți din beton armat, cărămidă arsă, piatră naturală sau materiale similare | 5.300.000 lei/mp | 3.100.000 lei/mp |
| Pereți din lemn, cărămidă nearsă, vălătuci, paiantă sau materiale asemănătoare | 1.400.000 lei/mp | 900.000 lei/mp |
2. Construcții anexe (situate în afara corpului principal)
| Tipul construcției | Cu instalații | Fără instalații |
|---|---|---|
| Pereți din cărămidă arsă, piatră, beton sau materiale similare | 900.000 lei/mp | 800.000 lei/mp |
| Pereți din lemn, cărămidă nearsă, paiantă, vălătuci etc. | 500.000 lei/mp | 300.000 lei/mp |
3. Reduceri pentru anumite destinații
| Situația locuinței | Valoare impozabilă |
|---|---|
| Locuințe situate la subsol, demisol sau mansardă | 75% din valoarea corespunzătoare clădirii |
| Spații cu altă destinație (depozite, ateliere etc.) situate la subsol sau demisol | 50% din valoarea corespunzătoare |
Începând cu 2016, impozitul pe clădiri a fost stabilit în funcție de destinația imobilului. Pentru imobilele care sunt doar spații de locuit, impozitul este mult mai mic decât pentru acelea în care se desfășoară o activitate economică, chiar dacă este vorba despre un spațiu similar, de exemplu un apartament.